AI副業は詐欺?怪しい案件の手口と見分け方・相談先を公的情報で解説【2026年】

この記事の要約と結論
国民生活センターによると、AI講座やSNS運用講座などビジネス講座の相談は2020年度の1,169件から2025年度の3,551件へ約3倍に増えた
2025年度の平均契約購入金額は、Web会議を含む電話勧誘販売が87万円で、通信販売の64万円を上回った(国民生活センター・2026年9月公表)
「仕事を紹介する」と言われて教材や研修を買う業務提供誘引販売取引は20日間、電話勧誘販売は8日間のクーリング・オフがあり、通信販売にはクーリング・オフ制度がない
AI副業は、生成AIを使って文章作成・画像制作・動画編集などの仕事を受ける働き方で、仕事そのものは詐欺ではありません。一方で、「AIで簡単に稼げる」とうたう広告をきっかけに、高額な講座やサポート契約を結んでしまうトラブルの相談が全国の消費生活センターに寄せられています。
国民生活センターは2026年9月、AI講座やSNS運用講座などのビジネス講座に関する相談が増加傾向にあると公表しました。手口と見分け方を契約前に知っておくと、怪しい勧誘を断る判断がしやすくなります。
本記事では、AI副業の詐欺でよくある手口、怪しい案件を見分けるチェックリスト、被害に遭ったときの相談先とクーリング・オフの期間をまとめています。さらに、消費者庁の「特定商取引法ガイド」で事業者の行政処分歴を自分で調べる手順と、安全にAI副業を始める方法も紹介します。
※本記事の数字と制度は、国民生活センター・消費者庁・国税庁などの公的機関が公開している情報(2026年11月時点)をもとに、AI HACK編集部が作成しています。
AI副業は詐欺なのか?結論と見分け方の早見表
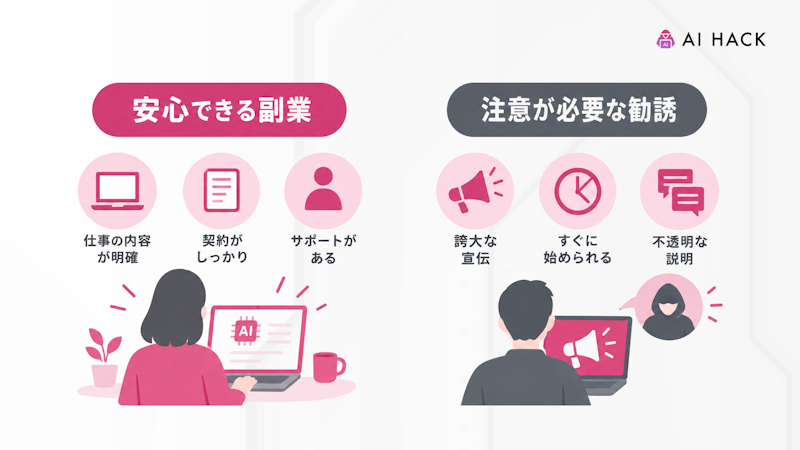
AI副業という働き方そのものは詐欺ではなく、怪しいのは「AIで簡単に稼げる」と勧誘して高額な支払いを求める案件です。生成AIで作業を効率化しながら、クラウドソーシングなどで仕事を受ける方法は、通常の業務委託と同じ仕組みで成り立っています。
ここでは、AI副業が詐欺かどうかの結論と、怪しい案件を見分けるポイントを早見表で整理します。
確認する項目 | 安全な案件の目安 | 怪しい案件のサイン |
|---|---|---|
お金の流れ | 仕事をして報酬を受け取る | 稼ぐ前に登録料・教材代・サポート費用を払う |
収入の説明 | 単価・作業量・条件を示している | 「すぐに元が取れる」など収入を断定する |
連絡手段 | 会社名・住所・電話番号が分かる | SNSからメッセージアプリへ誘導され、相手の会社名が分からない |
事業者の表示 | 特定商取引法に基づく表記がある | 表記がない、または住所・責任者が書かれていない |
契約と支払い | 契約書面があり、総額と解約条件が分かる | 月額だけを伝えて総額を説明しない、借金やクレジットの分割払いをすすめる |
支払い先 | 契約した法人名義の口座・決済 | 個人名義の口座や暗号資産での送金を指示される |
※2026年11月時点・国民生活センター、消費者庁「特定商取引法ガイド」の公開情報をもとにAI HACK編集部が作成
上記の「怪しい案件のサイン」が1つでも当てはまる場合は、その場で契約や送金をせず、消費者ホットライン188に相談しましょう。
AI副業そのものは詐欺ではない
AI副業は、生成AIを道具として使い、文章・画像・動画などの成果物を納品して報酬を得る働き方です。報酬の源泉が発注者からの仕事の対価であり、参加者が払うお金ではないからです。たとえば、AIで記事の構成案を作り、ライター自身が事実確認と加筆をして納品する仕事は、通常のライティング案件と同じ取引です。
ただし、AIを使えば作業時間は短くなっても、仕事の受注や品質の担保は本人の作業に左右されます。AI副業の具体的な始め方は、AI副業の始め方を7ステップで紹介した記事で解説しています。
「AIで簡単に稼げる」とうたう勧誘でトラブルが起きている
トラブルの多くは、AI副業の仕事ではなく、AI副業を名目にした講座・教材・サポート契約の勧誘で起きています。国民生活センターの相談事例には、SNSで「AIを使って副業で稼ぐ」という広告を見て1万円の情報商材を買ったあと、上位プランとして約80万円の講座を勧められ、36回払いの個別クレジットを組んだケースがあります。
相談事例の相談者は、受講後に「儲かるとは思えない内容」だったと訴えています。稼ぐためにお金を払う構造になっている案件は、契約前に立ち止まって確認が必要です。
\ 受講生の95%が初心者からスタート /
AI副業の無料説明会を予約するAI副業の詐欺の相談が増えている背景
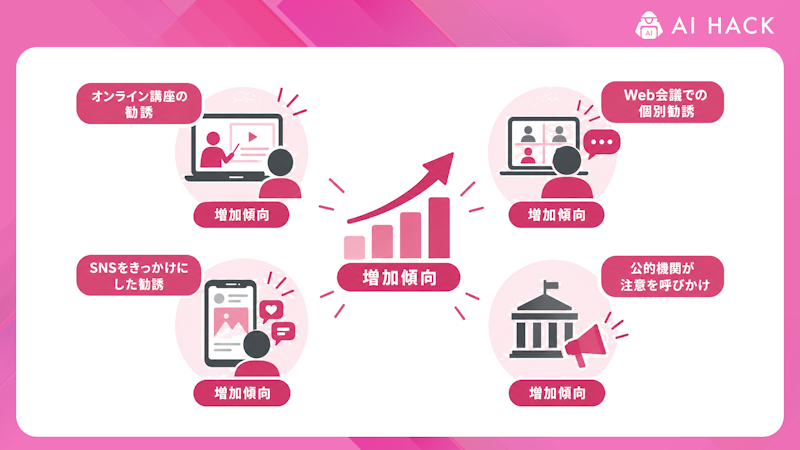
AI副業の詐欺が注目される背景には、AI講座を含むビジネス講座の相談件数の増加と、SNSをきっかけにした副業トラブルの広がりがあります。国民生活センターと消費者庁は、2024年以降、副業やビジネス講座に関する注意喚起を続けて公表しています。
ここでは、一次資料で確認できる相談件数と契約金額の推移を、4つの公表資料から紹介します。なお、相談件数は消費生活センターに寄せられた相談の数で、すべてが詐欺の件数ではありません。
AI講座などビジネス講座の相談は5年で約3倍になった
国民生活センターによると、AI講座やSNS運用講座などのビジネス講座に関する相談は、2020年度の1,169件から2025年度の3,551件へ増えています。副業・兼業への関心の高まりとリスキリング支援の推進を背景に、スキル習得を目的とした講座の需要が広がっているためです。
ビジネス講座に関する相談件数の推移は、以下のとおりです。
年度 | 相談件数 |
|---|---|
2020年度 | 1,169件 |
2021年度 | 1,831件 |
2022年度 | 2,106件 |
2023年度 | 2,510件 |
2024年度 | 2,682件 |
2025年度 | 3,551件 |
2026年度(7月31日まで) | 1,121件(前年同期821件) |
※2026年11月時点・国民生活センター「ビジネス講座のトラブルにご注意」(2026年9月16日公表)より。PIO-NET登録分で、消費生活センター等からの経由相談は含まない
2025年度の相談内容は「解約(全般)」が1,748件で最も多く、「電話勧誘」1,655件、「SNS」1,511件が続きます。契約当事者の平均年齢は38.0歳で、職業別では給与生活者が60.5%を占めています。
Web会議での勧誘は通信販売より契約金額が高い
ビジネス講座の契約では、Web会議サービスなどで勧誘された契約の平均金額が、通信販売の契約を上回っています。国民生活センターは、SNS広告で知った事業者からWeb会議で勧誘されるケースが近年見られ、特定商取引法の電話勧誘販売に当たる場合があると説明しています。
販売形態ごとの平均契約購入金額を、年度別に比較します。
年度 | 通信販売 | 電話勧誘販売(Web会議での勧誘を含む) |
|---|---|---|
2020年度 | 44万円 | 60万円 |
2022年度 | 59万円 | 84万円 |
2024年度 | 64万円 | 99万円 |
2025年度 | 64万円 | 87万円 |
※2026年11月時点・国民生活センター「ビジネス講座のトラブルにご注意」(2026年9月16日公表)より。金額は1万円以下を四捨五入した平均値
Web会議での個別説明は、相手の話を聞くうちに契約を決めてしまいやすい場面です。説明を受ける場合でも、その日のうちに契約せず、総額と解約条件を書面で確認しましょう。
SNSをきっかけにした「簡単なタスク副業」の相談も増えた
「“いいね”を押すだけ」「動画を見るだけ」などの簡単な作業で稼げるとうたう副業の相談も増えています。国民生活センターの2024年9月の公表では、2020年度に1,341件だった相談が2023年度には3,694件となり、SNSがきっかけの相談の割合は23%から63.4%に上がりました。
簡単なタスク副業に関する相談の推移は、以下のとおりです。
年度 | 相談件数 | SNSがきっかけの割合 | 平均契約購入金額 |
|---|---|---|---|
2020年度 | 1,341件 | 23% | 279,519円 |
2021年度 | 2,398件 | 36.2% | 301,344円 |
2022年度 | 2,793件 | 43.9% | 533,233円 |
2023年度 | 3,694件 | 63.4% | 763,117円 |
※2026年11月時点・国民生活センター「スキマ時間に気軽に稼げる等とうたう副業トラブル!」(2024年9月4日公表)より。平均契約購入金額は相手方から請求された費用等を含む
国民生活センターは2026年5月にも同じ種類のトラブルについて注意喚起を出し、20〜30代の被害が急増していると呼びかけています。
情報商材の相談は減ったが、講座やサポート契約への勧誘が目立つ
情報商材に関する相談件数は、2023年度の6,256件から2025年度の2,623件へ減っています。ただし、国民生活センターは、情報商材をきっかけに電話やWeb会議で高額な副業コンサルティングやサポート契約を勧誘されるケースが目立つと指摘しています。
情報商材そのものの相談が減っても、少額の教材から高額な講座へ誘導する流れは続いています。AI副業の広告で数千円〜数万円の教材を買った場合は、その後の個別説明で上位プランを勧められても即決しないようにしましょう。
※情報商材の相談件数は、2026年11月時点・国民生活センター「情報商材」(2026年7月31日更新)より
消費者庁も「もうけ話」への注意を呼びかけている
消費者庁は、SNSなどを通じた投資や副業の「もうけ話」をきっかけにした消費者トラブルが、年齢を問わず続いているとして注意を呼びかけています。消費者庁の注意喚起では、SNS上で勧誘を受けた場合はまず疑うこと、振込先に個人名義の口座を指定された場合は詐欺であることが明記されています。
消費者庁は、被害回復をうたって再びお金をだまし取る二次被害にも注意するよう呼びかけています。一度被害に遭ったあとに届く「お金を取り戻せる」という連絡にも警戒が必要です。
AI副業の詐欺でよくある手口
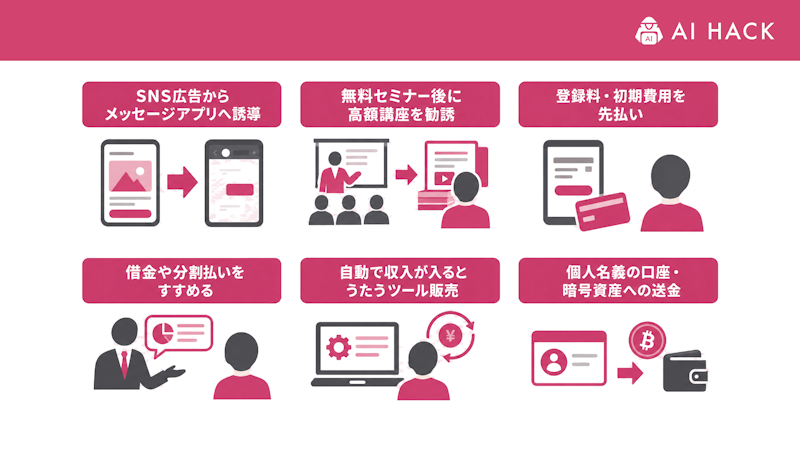
AI副業の詐欺でよくある手口は、SNS広告から個別のやり取りに誘導し、無料の説明会やWeb会議を経て高額な支払いをさせる流れです。国民生活センターと消費者庁が公表した相談事例には、AI講座やAIで作った予想ソフトなど、AIを名目にした勧誘が含まれています。
ここでは、公的機関の注意喚起に書かれている手口を6つ紹介します。手口と出典の対応は、以下のとおりです。
手口 | 主な特徴 | 出典 |
|---|---|---|
SNSからメッセージアプリへ誘導 | 会社名が分からないまま個別にやり取りする | 国民生活センター(2026年5月・9月) |
無料説明会・面接から高額契約 | Web会議で上位プランを勧める | 国民生活センター(2026年9月) |
登録料・初期費用の先払い | 稼ぐ前に振り込みを求める | 国民生活センター(2024年9月・2026年5月) |
借金・クレジットの分割払い | 消費者金融での借り入れを指示する | 国民生活センター(2026年5月・9月) |
自動で稼げるツールの販売 | AIで作ったソフトやツールで儲かると説明する | 国民生活センター(2026年5月) |
遠隔操作・個人名義口座への送金 | スマホを操作させ、個人口座や暗号資産で送金させる | 国民生活センター(2026年5月)・消費者庁 |
※2026年11月時点・国民生活センター、消費者庁の公表資料より
SNS広告からLINEなどのメッセージアプリへ誘導する
AI副業の詐欺では、SNS広告を入り口にして、LINEなどのメッセージアプリで個別にやり取りする流れが多く見られます。メッセージアプリの中では、事業者の会社名や所在地を示さないまま話を進められるからです。たとえば、国民生活センターの相談事例には、SNS広告からAI講座に申し込もうとしたところメッセージアプリに誘導され、3時間の説明会を経て1年契約を結んでいたケースがあります。
ただし、メッセージアプリで連絡すること自体が違法なわけではありません。相手のアカウント以外に連絡先がなく、会社名も分からない場合は、取引を始める前に事業者の情報を確認しましょう。
無料セミナーや「面接」のあとに高額な講座を勧める
無料のオンラインセミナーや副業の面接と説明されて参加した場で、高額な講座の契約を勧められる手口があります。国民生活センターは、当初「副業の紹介」「面接」「交流会」と説明されていたのに、実際には高額なビジネス講座を勧誘されたケースを紹介しています。
国民生活センターの相談事例には、以下のようなものがあります。
- 求人サイトで応募した副業の面接で、AIの知識が必須だとして有料研修を勧められ、総額65万円の契約になっていた
- 副業スクールのセミナーで「当日なら特典としてAIのプロンプトを提供する」と言われ、約20万円をクレジットカードで決済した
- Web会議で1対1の説明を2時間受け、「講座代は1、2カ月ですぐに取り戻せる」と案内された
「今日契約すれば特典がある」と急がされても、その場で決めないことが大切です。セミナーの選び方は、AI副業を学べるセミナー10選で紹介しています。
登録料・初期費用を先に払わせる
稼ぐ前に登録料・初期費用・保証金などの名目でお金を払わせるのは、副業トラブルに共通する手口です。仕事の対価を受け取る前に、参加者からお金を集める仕組みになっているからです。たとえば、簡単なタスク副業の相談事例では、最初に数百円〜数千円の報酬を受け取ったあと、「高額報酬のタスク」や「失敗の連帯責任」を理由に、約50万円の振り込みを求められています。
国民生活センターは、いったん振り込むと被害回復は困難だとしています。お金を稼ぐはずの副業で振り込みを求められた時点で、送金をやめて相談しましょう。
借金やクレジットカードの分割払いをすすめる
講座代やサポート費用を払えない相手に、消費者金融からの借り入れやクレジットの分割払いをすすめる手口も報告されています。国民生活センターは2026年5月、副業や投資を勧誘する業者の指示で、複数の貸金業者から短期間に次々と借り入れるケースが目立つと公表しました。
国民生活センターの相談事例では、アフィリエイトで稼ぐためのサポートコースを勧められ、画面共有アプリで業者と画面を見ながら1日で合計450万円を借り入れたケースがあります。業者に「すぐに返済できる」と言われて借りたお金でも、返済義務は借りた本人が負います。月々の支払額ではなく総支払額を確認し、借金をしてまで契約しないようにしましょう。
「AIで自動で稼げる」ツールやソフトを売る
「AIが自動で稼ぐ」「AIで作ったソフトで儲かる」と説明して、ツールやソフトの代金を払わせる手口があります。国民生活センターの相談事例には、アルバイトを検索して見つけた業者から、AIで作成した競馬予想ソフトの代金を消費者金融で借りるよう案内され、合計100万円を個人名義の口座に振り込んだケースがあります。
ツールを使えば自動で収入が得られると説明された場合は、収入の根拠と、ツールの代金を払う必要がある理由を確認しましょう。なお、消費者庁の特定商取引法ガイドの行政処分の一覧には、自動売買ツールの作成ソフトをめぐって、連鎖販売取引の取引等停止命令(15か月)が出た例(2023年7月)も掲載されています。
遠隔操作アプリや個人名義の口座・暗号資産で送金させる
説明や手続きのためと称して遠隔操作アプリを入れさせ、借り入れや送金を進める手口も確認されています。国民生活センターの相談事例には、遠隔操作アプリを入れたうえで消費者金融4社に申し込むよう指示され、借りたお金を暗号資産に換えて送金したケースがあります。
消費者庁は、振込先に個人名義の口座を指定された場合は詐欺だとしています。遠隔操作アプリのインストールや画面共有を求められた場合は応じず、相手とのやり取りを止めましょう。
AI副業の詐欺・怪しい案件を見分けるチェックリスト
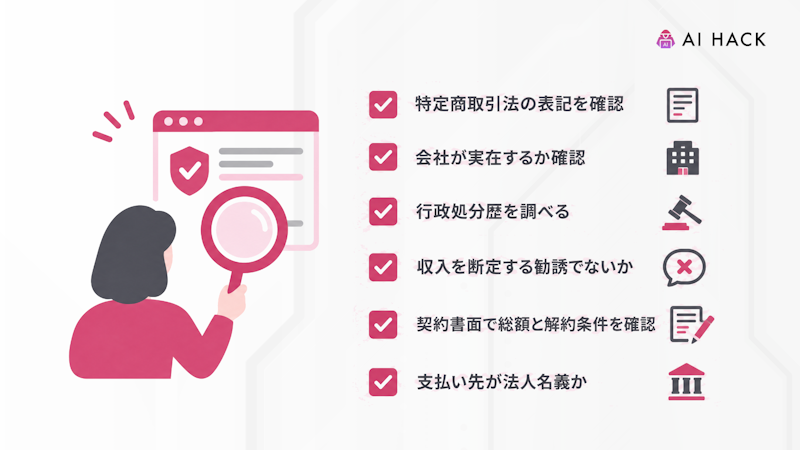
怪しいAI副業を見分けるには、事業者の情報・広告の表現・契約書面・支払い先の4点を、契約やお金の支払いの前に確認することが重要です。いずれも公的なサイトや事業者の公開情報で、無料で確かめられます。
ここでは、申し込む前に確認したい6つのチェック項目を、確認方法とあわせて紹介します。チェック項目は、以下のとおりです。
- 特定商取引法に基づく表記に、事業者名・住所・電話番号・責任者名があるか
- 国税庁法人番号公表サイトで、会社名と所在地が一致するか
- 消費者庁の特定商取引法ガイドで、行政処分を受けていないか
- 「すぐに元が取れる」など、収入や成果を断定していないか
- 契約書面で、総支払額・解約条件・クーリング・オフを確認できるか
- 支払い先が契約した法人名義になっているか
1つでも確認できない項目がある場合は、申し込みを保留し、事業者に質問するか消費生活センターに相談しましょう。
特定商取引法に基づく表記で事業者情報を確認する
インターネットで講座や教材を販売する事業者は、特定商取引法に基づいて、広告に事業者の名称・住所・電話番号などを表示する必要があります。通信販売の広告には表示すべき事項が法律で定められており、表示がない、または内容が不十分な事業者は、トラブルが起きたときに連絡がつかないおそれがあるからです。
特定商取引法ガイドで定められている、通信販売の広告の主な表示事項は、以下のとおりです。
- 販売価格(役務の対価)と、販売価格以外に負担する金銭
- 代金の支払時期・支払方法
- 契約の申込みの撤回・解除に関する事項(返品特約を含む)
- 事業者の氏名(名称)・住所・電話番号
- 法人がインターネットで広告する場合は、代表者または業務の責任者の氏名
※2026年11月時点・消費者庁「特定商取引法ガイド」(通信販売)より
販売ページの下部やフッターに「特定商取引法に基づく表記」があるかを確認し、住所が実在する所在地か、電話番号に連絡がつくかも見ておきましょう。
国税庁法人番号公表サイトで会社が実在するか確認する
運営会社が法人として登録されているかは、国税庁の法人番号公表サイトで確認できます。法人番号公表サイトでは、法人番号の指定を受けた法人の「商号又は名称」「本店又は主たる事務所の所在地」「法人番号」の3つの情報を無料で検索できるからです。
法人番号公表サイトで確認する手順は、以下のとおりです。
- 国税庁法人番号公表サイト(https://www.houjin-bangou.nta.go.jp/)を開く
- 「名称・所在地などから調べる」に、特定商取引法に基づく表記にある会社名を入力して検索する
- 検索結果の所在地が、特定商取引法に基づく表記の住所と一致するかを確認する
ただし、個人事業主には法人番号がないため、検索で出てこないことだけでは詐欺とは判断できません。反対に、法人番号があることは会社が登録されている証明であって、取引が安全であることの証明ではない点にも注意しましょう。
消費者庁「特定商取引法ガイド」で行政処分歴を調べる
事業者が特定商取引法に違反して行政処分を受けたことがあるかは、消費者庁の「特定商取引法ガイド」で調べられます。特定商取引法ガイドの「執行事例の検索」では、消費者庁・経済産業局・都道府県が出した行政処分を、事業者名や取扱商品などのキーワードで検索できるからです。
特定商取引法ガイドで行政処分歴を調べる手順は、以下のとおりです。
- 消費者庁「特定商取引法ガイド」の執行事例の検索(https://www.no-trouble.caa.go.jp/search/)を開く
- 「事業者名」に、特定商取引法に基づく表記にある会社名を入力する
- 会社名で見つからない場合は、「商品・役務」に「AI」「情報商材」など取扱商品のキーワードを入れて検索する
- 年度ごとの一覧を見たい場合は、「執行状況」(https://www.no-trouble.caa.go.jp/action/)から本年度・過去5年度分の処分一覧を開く
たとえば、2026年11月時点の特定商取引法ガイドでは、SNS運用やAIを活用したビジネスのスキル習得をうたうオンラインスクール事業者に対し、2025年12月に関東経済産業局が電話勧誘販売の「指示」を出した事例が掲載されています。違反行為は、顧客の知識・経験・財産の状況に照らして不適当と認められる勧誘でした。なお、同じキーワードでも半角の「AI」と全角の「AI」で検索結果が変わることがあるため、両方で検索しましょう。
ただし、行政処分の一覧に名前がないことは、事業者が安全であることの証明にはなりません。行政処分の有無は、ほかのチェック項目とあわせて判断材料の1つとして使いましょう。
収入や成果を断定する広告・勧誘でないか確認する
収入を断定したり、契約すればすぐに元が取れると説明したりする広告・勧誘は、怪しい案件のサインです。特定商取引法は、「仕事を提供するので収入が得られる」と勧誘して教材などを売る取引について、著しく事実と異なる広告や、利益が確実だと誤解させる勧誘を禁じているからです。
たとえば、消費者庁は2025年6月、SNS広告をきっかけに「初心者でも簡単に稼ぐことができる」「月50万が当たり前になる」などと勧誘して高額な副業サポートプランを契約させた事業者について、断定的判断の提供を確認したとして、消費者安全法に基づく注意喚起を公表しました。国民生活センターも、「短期間で必ず成果が出る」「簡単に稼げる」「受講料はすぐに回収できる」といった勧誘をうのみにしないよう呼びかけています。
広告に収入例が載っている場合は、その金額を得た条件(作業時間・期間・必要なスキル)が説明されているかを確認しましょう。
契約書面で総支払額と解約条件を確認する
契約前には、契約書面または利用規約で、総支払額・契約期間・解約条件・クーリング・オフの記載を確認することが重要です。国民生活センターの相談事例では、月額だけを伝えられて1年契約だと知らなかったケースや、解約手数料として残り月数の受講料の40%を求められたケースがあります。
契約書面で確認したい項目は、以下のとおりです。
- 総支払額(分割払いの手数料を含む)と支払回数
- 契約期間と、途中で解約できるか
- 解約料・返金の条件
- クーリング・オフの記載
- 事業者の名称・住所・電話番号と代表者名
「仕事を提供する」と言われて教材やツールを買う取引では、事業者は契約前に概要書面、契約後に契約書面を渡す義務があります。書面を受け取っていない場合は、その時点で契約を進めず、消費生活センターに相談しましょう。
支払い先が法人名義になっているか確認する
支払い先の口座が、契約した会社とは別の個人名義になっている場合は、取引をやめるべきサインです。消費者庁は、投資資金の振込先に個人名義の口座を指定された場合は詐欺だと明記しています。
国民生活センターの相談事例でも、振込先の口座がほぼすべて異なる個人名義だったケースや、暗号資産での送金を指示されたケースが紹介されています。振込先を変えるよう求められた場合や、決済方法の説明があいまいな場合も、支払いを止めて確認しましょう。
AI副業の詐欺と「稼げない副業」の違い
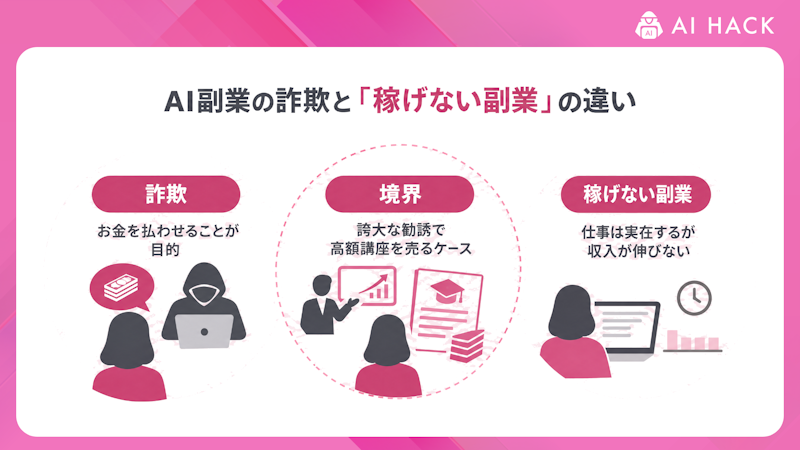
AI副業の詐欺と「稼げない副業」の違いは、仕事そのものが実在して報酬を得る仕組みがあるかどうかです。詐欺は参加者からお金を集めることが目的で、稼げない副業は仕事は本物でも、単価や作業量が見合わず収入が伸びない状態を指します。
ここでは、詐欺と稼げない副業の違いと、その中間にある「誇大な勧誘で高額な講座を売る」ケースを、3つの観点で整理します。
比べる点 | AI副業の詐欺 | 稼げない副業 |
|---|---|---|
目的 | 参加者からお金を払わせる | 発注者の仕事を受けて報酬を得る |
お金の流れ | 参加者が事業者に払う | 発注者が参加者に払う |
相手の情報 | 会社名・連絡先が分からないことが多い | 発注者やサービスの運営会社が分かる |
収入が少ない原因 | 最初から報酬を払う仕組みがない | 単価・作業量・スキル・営業の不足 |
対処 | 支払いを止め、188・#9110に相談 | 案件選び・スキル・単価を見直す |
※2026年11月時点・国民生活センター、消費者庁の公表資料をもとにAI HACK編集部が作成
詐欺は「お金を払わせること」が目的になっている
AI副業の詐欺は、仕事の報酬ではなく、参加者が払う登録料・サポート費用・送金が事業者の収入になっている点が特徴です。タスク副業の相談事例のように、最初に少額の報酬を払って信用させ、その後に高額な振り込みを求める流れがあるためです。
相手の会社名が分からない、個人名義の口座に送金させる、借金をさせるといった特徴がそろう場合は、詐欺の疑いが強いと考えて送金を止めましょう。
稼げない副業は仕事が実在しても収入が伸びない
稼げない副業は、仕事自体は実在するものの、単価が低い・作業量が足りない・スキルが不足しているなどの理由で、収入が期待より少なくなる状態です。お金の流れが発注者から受注者への報酬なので、詐欺とは仕組みが異なります。
AI副業で収入が伸びない理由と見直し方は、別の記事で詳しく解説しています。
あわせて読みたい
AI副業が稼げない理由4選|稼げない人の共通点と稼ぐための5ステップ
境界にあるのは誇大な勧誘で高額講座を売るケース
詐欺とまでは言えなくても、成果を断定する勧誘で高額な講座を契約させるケースは、特定商取引法や消費者契約法の問題になる場合があります。講座の中身が実在していても、勧誘の方法や契約書面の内容が法律に反していれば、取消しや解約の対象になり得るからです。
国民生活センターは、消費者に一方的に不利な解約条項は消費者契約法によって無効となる場合があると説明しています。「講座は受けたから詐欺ではない」と自分で判断せず、勧誘時の説明と契約内容に食い違いがあれば、消費生活センターに相談しましょう。
\ 受講生の95%が初心者からスタート /
AI副業の無料説明会を予約するAI副業の詐欺に遭ったときの相談先と対処
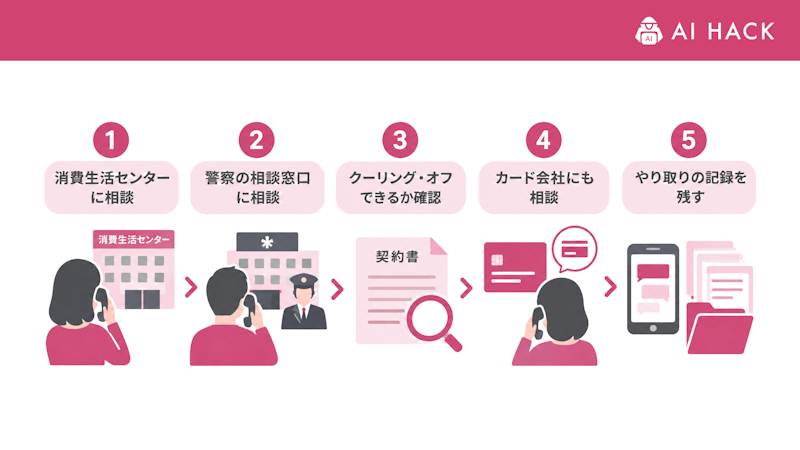
AI副業の詐欺に遭ったと感じたら、まず支払いと送金を止め、消費者ホットライン188か警察相談専用電話#9110に相談することが大切です。契約の種類によってはクーリング・オフで無条件に解約でき、クレジットカードで払った場合はカード会社への連絡も対処の1つになります。
ここでは、相談先の使い分けと、クーリング・オフ・カード会社への相談・記録の保存の方法を紹介します。相談先の使い分けは、以下のとおりです。
相談先 | 電話番号 | 相談できる内容 |
|---|---|---|
消費者ホットライン | 188 | 契約・解約・返金・クーリング・オフなどの消費者トラブル |
警察相談専用電話 | #9110 | お金をだまし取られた、脅されたなど、緊急ではない警察への相談 |
警察(緊急時) | 110 | 事件・事故が起きているとき |
クレジットカード会社 | カード裏面の番号 | カードで払った代金の請求についての相談 |
※2026年11月時点・消費者庁「消費者ホットライン」、政府広報オンライン「相談窓口(防犯)」、国民生活センターの公表資料より
消費者ホットライン188で消費生活センターに相談する
契約や解約のトラブルは、消費者ホットライン188に電話すると、近くの市区町村や都道府県の消費生活センターなどの相談窓口につながります。消費生活センターでは、クーリング・オフができる取引かどうかや、通知の書き方を相談できます。
消費者ホットライン188を使う際のポイントは、以下のとおりです。
- 音声案内に従って郵便番号などを入力すると、近くの相談窓口につながる
- 相談は無料だが、相談窓口につながった時点から通話料がかかる
- 一部のIP電話などからは利用できないため、その場合は地域の相談窓口に直接かける
- 話し中でつながらない場合は、国民生活センターの「バックアップ相談」も利用できる
※2026年11月時点・消費者庁「消費者ホットライン」より
相談する前に、契約書面・広告の画面・やり取りの履歴・支払いの記録を手元にそろえておくと、状況を正確に伝えられます。
お金をだまし取られたら警察相談専用電話#9110に相談する
お金をだまし取られた疑いがある場合は、警察相談専用電話#9110にも相談できます。#9110は、緊急の事件や事故以外で警察に相談するときの全国共通の番号で、かけると発信地を管轄する警察本部などの総合窓口につながります。
国民生活センターも、タスク副業のトラブルの相談先として、188とあわせて#9110を案内しています。ただし、ダイヤル回線や一部のIP電話からは#9110を利用できないため、その場合は都道府県警察の相談専用の電話番号にかけましょう。
クーリング・オフできる取引か確認する
クーリング・オフは、契約後でも一定の期間内であれば、無条件で申し込みの撤回や契約の解除ができる制度です。クーリング・オフができる期間は取引の種類で異なり、通信販売にはクーリング・オフ制度がありません。
特定商取引法のクーリング・オフの期間を、AI副業で関係しやすい取引ごとに比較します。
取引の種類 | AI副業で当てはまりやすい例 | クーリング・オフ |
|---|---|---|
業務提供誘引販売取引 | 「仕事を紹介する」と言われ、仕事に必要として教材・ツール・研修を買った | 20日間 |
連鎖販売取引 | 人を勧誘すると報酬が出ると言われて商品やサービスを買った | 20日間 |
電話勧誘販売 | 電話やWeb会議での勧誘を受けて講座を契約した(該当する場合がある) | 8日間 |
通信販売 | 広告やWebサイトを見て、自分で教材を申し込んだ | 制度なし(返品特約に従う) |
※2026年11月時点・国民生活センター「クーリング・オフ」、消費者庁「特定商取引法ガイド」より。条件によってはクーリング・オフできない場合がある
クーリング・オフの期間は、申込書面または契約書面のいずれか早いほうを受け取った日から数えます。書面の記載に不備がある場合や、事業者にうそを言われたり脅されたりしてクーリング・オフできなかった場合は、期間を過ぎてもクーリング・オフできることがあります。
「仕事を紹介する」と言われて買った教材は業務提供誘引販売取引の可能性がある
「仕事を提供するので収入が得られる」と誘い、仕事に必要だとして教材・ツール・研修などを買わせる取引は、特定商取引法の「業務提供誘引販売取引」に当たる可能性があります。消費者庁の特定商取引法ガイドでは、ソフトを買ってホームページを作る在宅ワークや、研修を受けて身につけた技能で入力作業をする在宅ワークが例に挙げられています。
業務提供誘引販売取引に当たる場合、消費者を守るためのルールは、以下のとおりです。
- 法律で決められた書面を受け取った日から20日以内なら、書面または電磁的記録でクーリング・オフできる
- クーリング・オフした場合、事業者は損害賠償や違約金を請求できず、支払った代金は返還される
- 事実と違う説明を信じて契約した場合は、契約の申込みを取り消せる
- 事業者は勧誘の前に、氏名(名称)と勧誘の目的を告げる必要がある
※2026年11月時点・消費者庁「特定商取引法ガイド」(業務提供誘引販売取引)より
AI副業でも、「AIの研修を受ければ案件を紹介する」と言われて有料の研修や教材を契約した場合は、業務提供誘引販売取引に当たるかを消費生活センターに確認しましょう。
クーリング・オフは書面か電磁的記録で通知する
クーリング・オフは、はがきなどの書面か、電子メールなどの電磁的記録で事業者に通知します。2022年6月1日から、書面だけでなく電磁的記録でもクーリング・オフを通知できるようになりました。
国民生活センターが案内しているクーリング・オフの手順は、以下のとおりです。
- 契約年月日・契約者名・商品名・契約金額と、通知を出した日を書く
- はがきの場合は両面をコピーし、特定記録郵便や簡易書留など記録が残る方法で送る
- 電子メールやWebフォームの場合は、送信したメールや画面のスクリーンショットを保存する
- クレジット契約をしている場合は、販売会社とクレジット会社に同時に通知する
※2026年11月時点・国民生活センター「クーリング・オフ」より
送付の記録や関係書類は、少なくとも5年間保管するよう国民生活センターは案内しています。
クレジットカードで払った場合はカード会社にも相談する
クレジットカードや個別クレジットで払った場合は、販売した事業者だけでなく、カード会社やクレジット会社にも早めに連絡しましょう。割賦販売法には、販売した事業者とのトラブルを理由に、カード会社などへの支払いを拒める「支払停止の抗弁」が定められているからです。
ただし、支払停止の抗弁が使えるのは、リボ払いや分割払いなど割賦販売法の対象になる支払い方法に限られます。契約から2か月以内に一括で払う方法(いわゆる翌月一括払い)は対象外で、支払総額が政令で定める金額に満たない場合も対象になりません。自分の支払い方法が対象になるかは、カード会社と消費生活センターに確認しましょう。
やり取りの記録を残し、二次被害に注意する
相談や解約を進めるには、勧誘から支払いまでの記録が手がかりになります。消費生活センターや警察に相談する際に、いつ・誰から・どのような説明を受けて・いくら払ったかを示せるからです。
保存しておきたい記録は、以下のとおりです。
- 広告の画面や、販売ページのスクリーンショット
- メッセージアプリのやり取りの履歴と相手のアカウント名
- 契約書面・利用規約・申込みの確認メール
- 振込明細・カードの利用明細・借り入れの記録
被害に遭ったあとに「お金を取り戻せる」と持ちかける連絡は、二次被害の可能性があります。被害回復をうたう連絡には応じず、消費生活センターに相談しましょう。
AI副業の詐欺を避けて安全に始める方法
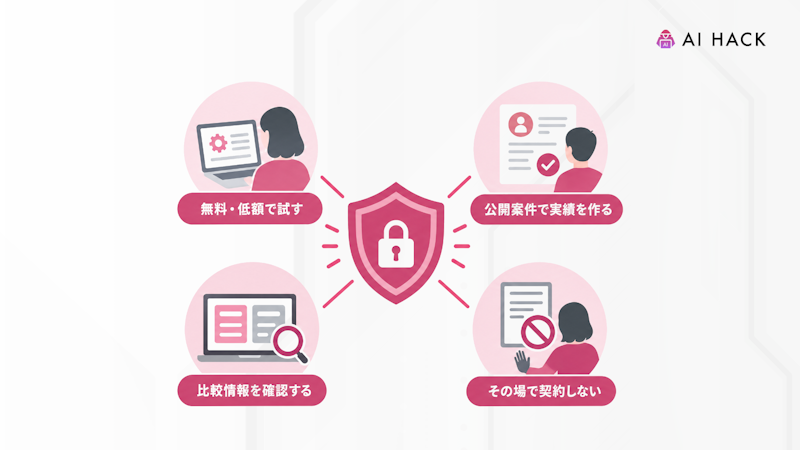
安全にAI副業を始めるには、高額な契約から入らず、無料や低額のツールで仕事の流れを試し、公開されている案件で小さく実績を作ることが基本です。学ぶためにお金を払う場合も、公的な支援制度や比較情報を使い、契約条件を確認してから選ぶとトラブルを避けやすくなります。
ここでは、詐欺に巻き込まれずにAI副業を始めるための4つのステップを紹介します。
- 無料・低額のAIツールで、作りたい成果物を試しに作る
- クラウドソーシングなどの公開案件で、小さな仕事を受けて実績を作る
- 学ぶ場合は、公的な支援制度や講座の比較情報を確認する
- セミナーや個別説明では、その場で契約せずに持ち帰って検討する
無料・低額のAIツールで仕事の流れを試す
AI副業を始める際は、まず無料や低額のAIツールで、自分が作りたい成果物を試しに作るところから始めましょう。AIでどこまで作業を効率化できるか、どの工程に自分の手直しが必要かは、実際に使ってみないと分からないからです。
たとえば、AIライティングなら、AIで作った下書きに事実確認と加筆をして、1本の記事に仕上げるまでの時間を測ってみると、受注できる仕事量の目安がつかめます。具体的な手順は、AIライティング副業の始め方で解説しています。
クラウドソーシングなどの公開案件で実績を作る
仕事の受注は、発注者と報酬が明示されているクラウドソーシングなどの公開案件から始めるのが安全です。報酬は発注者から受注者に払われる仕組みなので、受注する側が先にお金を払う必要がないからです。
ただし、クラウドソーシング上でも、仕事の前に教材の購入や登録料を求める依頼には注意が必要です。どの副業から始めるか迷う場合は、AI副業おすすめ12選で仕事の種類を比較できます。
学ぶなら公的な支援制度や比較情報を確認する
AIのスキルを講座で学ぶ場合は、公的な支援制度の対象講座や、複数のスクールの比較情報を確認してから選びましょう。国民生活センターも、スキルアップの情報収集には、厚生労働省の「教育訓練給付制度」や経済産業省の「リスキリングを通じたキャリアアップ支援事業」など、公的な支援の情報サイトを活用するよう呼びかけています。
公的な支援の情報を確認できるサイトは、以下のとおりです。
- 厚生労働省「教育訓練給付金指定講座検索システム」(https://www.kyufu.mhlw.go.jp/kensaku/)
- 経済産業省「リスキリングを通じたキャリアアップ支援事業」(https://careerup.reskilling.go.jp/worker/)
支援を受けるには、制度ごとに定められた要件を満たす必要があります。料金・サポート内容・解約条件を公開しているスクールを比べたい方は、AI副業スクールおすすめ23選を参考にしてください。
セミナーや個別説明ではその場で契約しない
無料セミナーやWeb会議の個別説明に参加する場合は、その場で契約せず、資料を持ち帰って検討することを前提にしましょう。国民生活センターは、Web会議で突然高額な講座を勧められたり、説明が不十分だったりした場合は、きっぱり断るよう呼びかけています。
契約を検討する際は、講座の内容と難易度、講義の形式、講師の専門性、総支払額、解約条件を書面で確認してから判断しましょう。
AI副業の詐欺に関するよくある質問
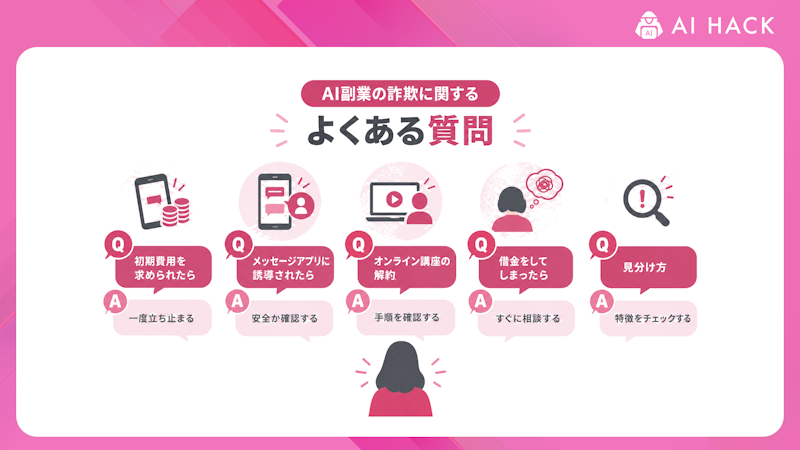
AI副業の詐欺について、よくある質問と回答をまとめました。
AI副業はすべて詐欺ですか?
AI副業は、生成AIを使って文章や画像などの仕事を受ける働き方で、仕事そのものは詐欺ではありません。怪しいのは、「AIで簡単に稼げる」と勧誘して、登録料や高額な講座代などを先に払わせる案件です。
AI副業で初期費用を求められたら詐欺ですか?
初期費用を求められただけで詐欺とは断定できませんが、稼ぐ前に高額な支払いを求める副業は注意が必要です。支払いの名目・総額・解約条件と、事業者の名称・住所を確認し、説明があいまいな場合は契約せずに消費者ホットライン188に相談しましょう。
LINEに誘導されるAI副業は怪しいですか?
LINEなどのメッセージアプリへの誘導は、国民生活センターが公表した副業トラブルの相談事例にたびたび登場する流れです。メッセージアプリのアカウント以外に会社名や連絡先が分からない場合は、個人情報を教えたり送金したりしないようにしましょう。
AI副業のオンライン講座はクーリング・オフできますか?
AI副業の講座は、契約した方法によってクーリング・オフできる場合とできない場合があります。電話やWeb会議で勧誘されて契約した場合は電話勧誘販売として8日間、「仕事を紹介する」と言われて講座や教材を買った場合は業務提供誘引販売取引として20日間のクーリング・オフが認められる場合がありますが、自分で申し込んだ通信販売にはクーリング・オフ制度がありません。
AI副業の詐欺で借金をした場合、返済しなければなりませんか?
国民生活センターによると、副業を勧誘する業者に「すぐに返済できる」と言われて借りた場合でも、返済義務は借り入れをした本人が負います。借り入れの経緯や業者とのやり取りの記録を残し、早めに消費生活センターや警察に相談しましょう。
AI副業の詐欺のまとめ
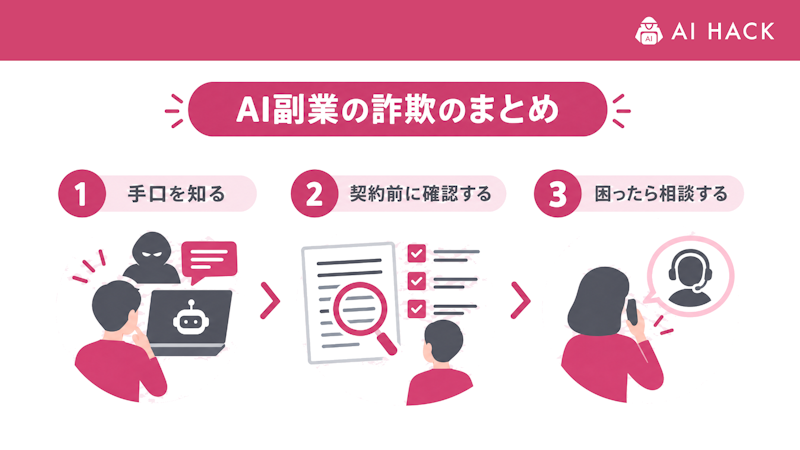
AI副業の詐欺のポイントは、以下のとおりです。
- AI副業そのものは詐欺ではなく、怪しいのは「AIで簡単に稼げる」と勧誘して先にお金を払わせる案件
- AI講座などビジネス講座の相談は、2020年度の1,169件から2025年度の3,551件へ約3倍に増えた(国民生活センター)
- SNSからメッセージアプリへの誘導、Web会議での高額契約、借金のすすめ、個人名義口座への送金は要注意のサイン
- 契約前に、特定商取引法に基づく表記・法人番号公表サイト・特定商取引法ガイドの行政処分の一覧で事業者を確認する
- 業務提供誘引販売取引は20日間、電話勧誘販売は8日間のクーリング・オフがあるが、通信販売にはクーリング・オフ制度がない
少しでも不安を感じたら、支払いや送金を止めて、消費者ホットライン188に相談しましょう。
\ 受講生の95%が初心者からスタート /
AI副業の無料説明会を予約する
RECOMMEND
この記事を読んだ方へおすすめ
AI副業が稼げない理由4選|収入の実態と怪しい案件の見分け方、稼ぐ5ステップ
AI副業は、ChatGPTなどの生成AIを使って文章作成・画像制作・動画編集などをこなし、報酬を得る副業の総称です。一方で、始めたものの収入が増えない方もおり、稼げない原因には共通するパターンがあります。稼げない理由と対…
|三平 翔平
AI副業の始め方を7ステップで紹介|注目の理由や成功のポイント、活用すべきツール
近年はAI技術の進化により、副業の選択肢は大きく広がりました。文章作成・画像生成・動画編集などをAIツールで効率化できるようになり、特別なスキルがなくても副業に挑戦できる環境が整っています。一方で、「AI副業は本当に稼げ…
|AI HACK編集部
AI副業スクールおすすめ23選|未経験OK・案件獲得まで支援【2026最新】
AIを活用した副業は、文章作成や画像制作など幅広く存在します。AI活用のしやすさや報酬相場は、副業分野で異なります。AI副業の内容と必要なAIスキルを把握すると、自分に合ったAI副業を迷わず選択可能です。本記事では、AI…
|AI HACK編集部